


 Iscriviti alla Newsletter


Nel mese di settembre gli autocarri mantengono segno negativo e, dopo il buon risultato di agosto, tornano in calo a doppia cifra i veicoli…
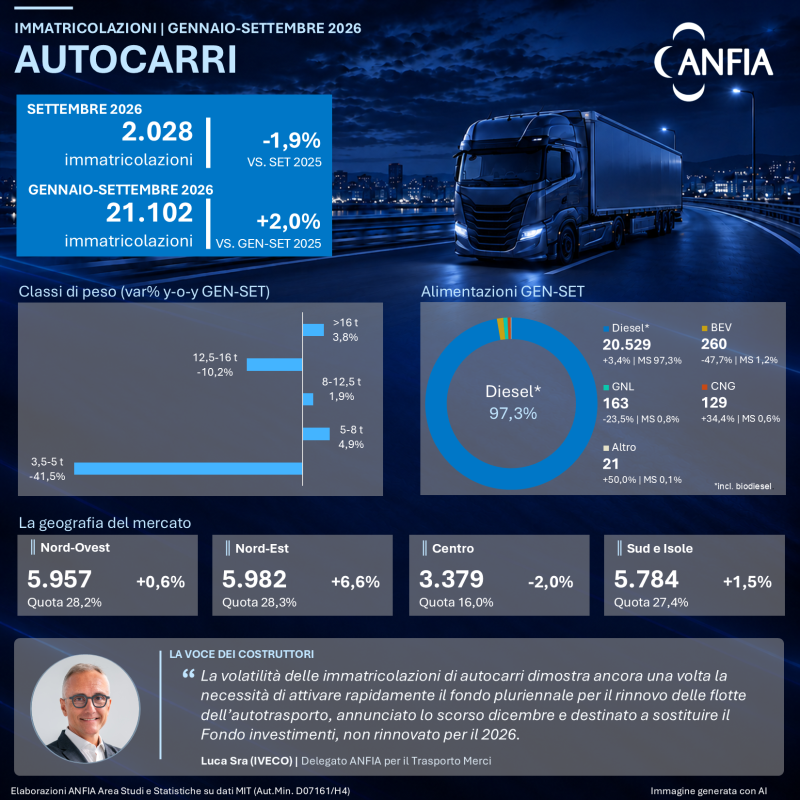
Nel mese di settembre gli autocarri mantengono segno negativo e, dopo il buon risultato di agosto, tornano in calo a doppia cifra i veicoli trainati. Gli autobus, infine, registrano un rialzo contenuto.
Analizzando nel dettaglio il mercato di settembre 2026, nel mese sono stati rilasciati 2.028 libretti di circolazione di nuovi autocarri (-1,9% rispetto a settembre 2025) e 1.117 libretti di circolazione di nuovi rimorchi e semirimorchi pesanti, ovvero con ptt superiore a 3.500 kg (-12,6%), suddivisi in 85 rimorchi (-19,8%) e 1.032 semirimorchi (-11,9%).
Nei primi nove mesi del 2026 si contano 21.102 libretti di circolazione di nuovi autocarri, il 2% in più rispetto a gennaio-settembre 2025, e 11.385 libretti di circolazione di nuovi rimorchi e semirimorchi pesanti (-0,6% rispetto a gennaio-settembre 2025), così ripartiti: 922 rimorchi (-12,6%) e 10.463 semirimorchi (+0,6%).
Per gli autocarri, a gennaio-settembre 2026 tre aree geografiche su quattro registrano una crescita: +6,6% il Nord-Est, seguito dai rialzi più lievi dell’area Sud e Isole (+1,5%) e del Nord-Ovest (+0,6%). La variazione è negativa nelle regioni del Centro (-2%).
Per classi di peso, nei primi nove mesi dell’anno mantengono una variazione positiva i veicoli sopra le 5 e fino a 8 tonnellate (+4,9%), seguiti dai veicoli pesanti sopra le 16 tonnellate (+3,8%) e dai veicoli sopra le 8 e fino a 12,5 tonnellate (+1,9%). In flessione a doppia cifra, invece, i veicoli sopra le 3,5 e fino a 5 tonnellate (-41,5%) e i veicoli sopra le 12,5 e fino a 16 tonnellate (-10,2%).
Nei primi nove mesi del 2026, gli autocarri rigidi registrano un calo del 7,6%, mentre i trattori stradali chiudono a +12,3%. Nello stesso periodo, incrementano i veicoli da cantiere (+10,3%) e, con un rialzo più contenuto, i veicoli stradali (+1%).
Analizzando il mercato per alimentazione, nei primi nove mesi del 2026 la quota di mercato dei veicoli alimentati a gas risulta dell’1,4% (era dell’1,5% a gennaio-settembre 2025), per un totale di 292 unità, mentre gli autocarri elettrici, ibridi benzina/elettrico e ibridi gasolio/elettrico rappresentano l’1,3% del totale (il 2,5% a gennaio-settembre 2025).
“La volatilità delle immatricolazioni di autocarri dimostra ancora una volta la necessità di attivare rapidamente il fondo pluriennale per il rinnovo delle flotte dell’autotrasporto, annunciato lo scorso dicembre e destinato a sostituire il Fondo investimenti, non rinnovato per il 2026 – commenta Luca Sra, Delegato ANFIA per il trasporto merci.
Quest’assenza incide gravemente su un parco circolante tra i più vecchi d’Europa, con un’età media di quasi vent’anni rispetto ai quattordici della media del continente. Ne conseguono minori investimenti in veicoli più sicuri ed efficienti e un rallentamento della diffusione delle alimentazioni alternative, come il bio GNL, che possono contribuire alla decarbonizzazione del settore nel rispetto del principio di neutralità tecnologica.
Per preservare la competitività del settore, anche in un contesto di forte volatilità internazionale, è necessario estendere a tutte le alimentazioni i meccanismi di adeguamento dei corrispettivi all’aumento dei costi energetici e reintrodurre incentivi fiscali a sostegno degli investimenti sostenibili”.
In riferimento ai veicoli trainati, nei primi nove mesi dell’anno si confermano in crescita tre aree geografiche su quattro: +9,6% il Centro, +9,4% le regioni del Nord-Ovest e +1,5% il Nord-Est. In flessione l’area del Sud e Isole (-13,7%).
Le marche estere totalizzano 6.625 libretti di circolazione (+1,1%); variazione negativa, invece, per le marche nazionali (-3%), con 4.758 libretti.
“Il mercato dei semirimorchi e dei rimorchi è sostanzialmente fermo rispetto allo stesso periodo dello scorso anno, con un calo a doppia cifra per il mese di settembre, che per i rimorchi sfiora il -20% – commenta Massimo Menci, Presidente della Sezione Rimorchi di ANFIA.
Questo trend ci porta a ipotizzare che il mercato stia scontando l’annuncio prematuro di incentivi al settore. Auspichiamo che nei prossimi mesi si registri un’inversione di tendenza, soprattutto in un’ottica di accelerazione del rinnovo del parco in termini di sicurezza”.
Il mercato degli autobus con ptt superiore a 3.500 kg totalizza a settembre 2026 527 nuove unità, con un incremento del 2,5% rispetto a settembre 2025. Nel nono mese dell’anno si mantengono positivi i minibus, che crescono a tripla cifra (+190,2%), e gli scuolabus, in rialzo a doppia cifra (+43,7%). Calano, invece, gli autobus e midibus turistici (-50,5%) e gli autobus adibiti al TPL (-25,8%).
Nei primi nove mesi del 2026, i libretti di autobus rilasciati sono 5.356 (+34,8% rispetto a gennaio-settembre 2025). Nel cumulato la variazione è positiva per tutti comparti: +49,3% gli autobus adibiti al TPL, seguiti dai minibus (+36,5%), dagli scuolabus (+19%) e, infine, dagli autobus e midibus turistici (+6,1%).
“Il mercato degli autobus continua a registrare un andamento positivo, ma i volumi riflettono ancora in larga parte la coda delle immatricolazioni legate al PNRR – afferma Paolo Marini, Presidente della Sezione Autobus di ANFIA.
Al di là delle risorse del Piano Strategico Nazionale della Mobilità Sostenibile, manca oggi una prospettiva strutturale per una filiera europea sempre più esposta alla concorrenza asiatica.
Per questo, oltre ad auspicare la definizione di un congruo fondo strutturale da destinare al settore, lavoriamo per la valorizzazione del Made in Europe: l’Industrial Accelerator Act, ma anche la revisione della normativa europea sugli appalti pubblici rappresentano occasioni importanti per rafforzare il principio di preferenza europea e salvaguardare capacità produttiva, competenze e autonomia della filiera degli autobus”.
Secondo l’alimentazione, la quota di mercato degli autobus alimentati a gas è del 13,1% a gennaio-settembre 2026 (era del 18,2% nello stesso periodo del 2025), mentre gli elettrici, ibridi metano/elettrico e ibridi gasolio/elettrico rappresentano il 39,7% (29,8% nei primi nove mesi del 2025).
A livello territoriale, infine, nei primi nove mesi dell’anno le immatricolazioni registrano nuovamente una crescita a doppia cifra in tutte le aree geografiche: +57,3% nelle regioni del Nord-Ovest, +54,7% nelle regioni del Centro, +22% nel Nord-Est e +15,3% nell’area Sud e Isole.
ANFIA – Associazione Nazionale Filiera Industria Automobilistica
Nata nel 1912, da oltre 100 anni ha l’obiettivo di rappresentare gli interessi delle Associate nei confronti delle istituzioni pubbliche e private, nazionali e internazionali e di provvedere allo studio e alla risoluzione delle problematiche tecniche, economiche, fiscali, legislative, statistiche e di qualità del comparto automotive.
L’Associazione è strutturata in 3 Gruppi merceologici, ciascuno coordinato da un Presidente.
Componenti: comprende i produttori di parti e componenti di autoveicoli; Car Design & Engineering: comprende le aziende operanti nel settore della progettazione, ingegnerizzazione, stile e design di autoveicoli e/o parti e componenti destinati al settore autoveicolistico; Costruttori: comprende i produttori di autoveicoli in genere – inclusi camion, rimorchi, camper, mezzi speciali e/o dedicati a specifici utilizzi – ovvero allestimenti ed attrezzature specifiche montati su autoveicoli.
www.anfia.it
x.com/ANFIA_it
www.linkedin.com/company/anfia-it
La filiera produttiva automotive in Italia
5.451 imprese
272.000 addetti (diretti e indiretti), il 7,1% degli occupati del settore manifatturiero italiano
113,3 miliardi di Euro di fatturato, pari al 9% del fatturato della manifattura in Italia e al 5,8% del PIL italiano
83 miliardi di Euro di prelievo fiscale sulla motorizzazione
a cura di Redazione

Condividi l'articolo
Scegli su quale Social Network vuoi condividere