


 Iscriviti alla Newsletter


Sono 2.110 le imprese italiane della componentistica, producono 53,5 miliardi di fatturato e occupano 166mila addetti. Il 2025 si chiude in contrazione a livello nazionale e ancor più a livello piemontese. Segnali di decelerazione per le attività di innovazione, negative le previsioni per l’anno in corso
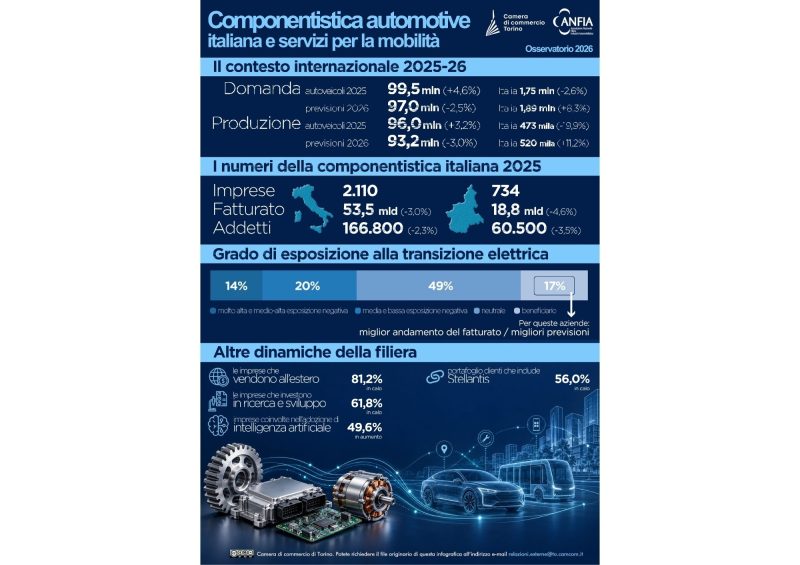
Presentati a Palazzo Birago i dati dell’edizione 2026 dell’Osservatorio sulla componentistica automotive italiana e sui servizi per la mobilità, indagine realizzata ogni anno dalla Camera di commercio di Torino e da ANFIA (Associazione Nazionale Filiera Industria Automobilistica).
“Il 2025 ha confermato le difficoltà che la filiera automotive sta affrontando in una fase di profonda trasformazione del settore, segnata dall’instabilità dei mercati, dalle tensioni internazionali, dal rallentamento della domanda e dalle incertezze legate alla transizione: un panorama che inevitabilmente scoraggia nuovi investimenti e scelte strategiche – spiega Massimiliano Cipolletta, Presidente della Camera di commercio di Torino. – Il Piemonte mantiene il proprio ruolo strategico come principale polo italiano della componentistica, alla guida di una filiera che, nonostante l’attuale fase complessa, conserva competenze, capacità innovative, vocazione internazionale e competitività”.
“Nel 2025 la componentistica ha risentito del tracollo della produzione nazionale di autoveicoli, a -19,9%, dei cambiamenti di strategia delle Case auto e del rapido ingresso dei Costruttori cinesi in UE – afferma Marco Stella, Presidente del Gruppo Componenti ANFIA (Associazione Nazionale Filiera Industria Automobilistica). Il saldo della bilancia commerciale è rimasto positivo per 7,36 mld di euro, con un valore dell’export (24,7 mld di euro) a +0,3% sul 2024 e un posizionamento della Cina come secondo Paese di origine delle importazioni (quota: 10%). In fatto di decarbonizzazione, confidiamo che l’UE arrivi presto a garantire una neutralità tecnologica ‘made in Europe’ a salvaguardia della competitività e della capacità produttiva della filiera automotive europea, messe a rischio da politiche industriali e commerciali aggressive in Paesi terzi”.
a cura di Redazione

Condividi l'articolo
Scegli su quale Social Network vuoi condividere